

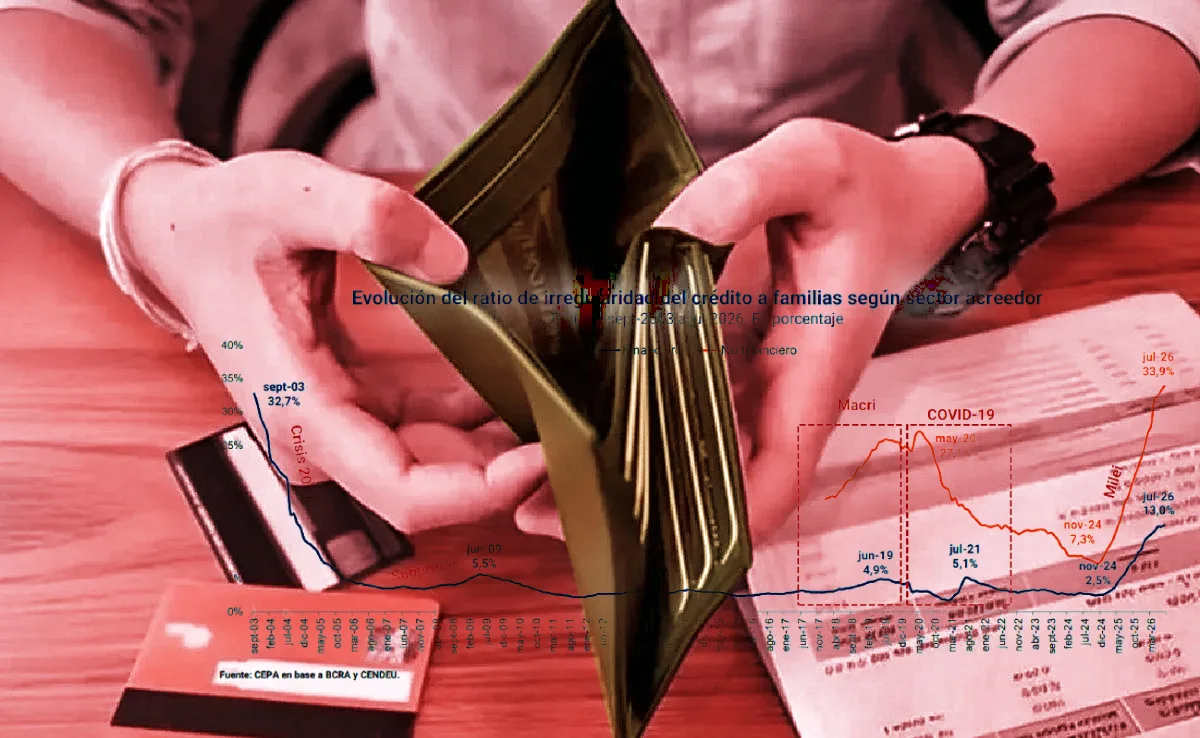
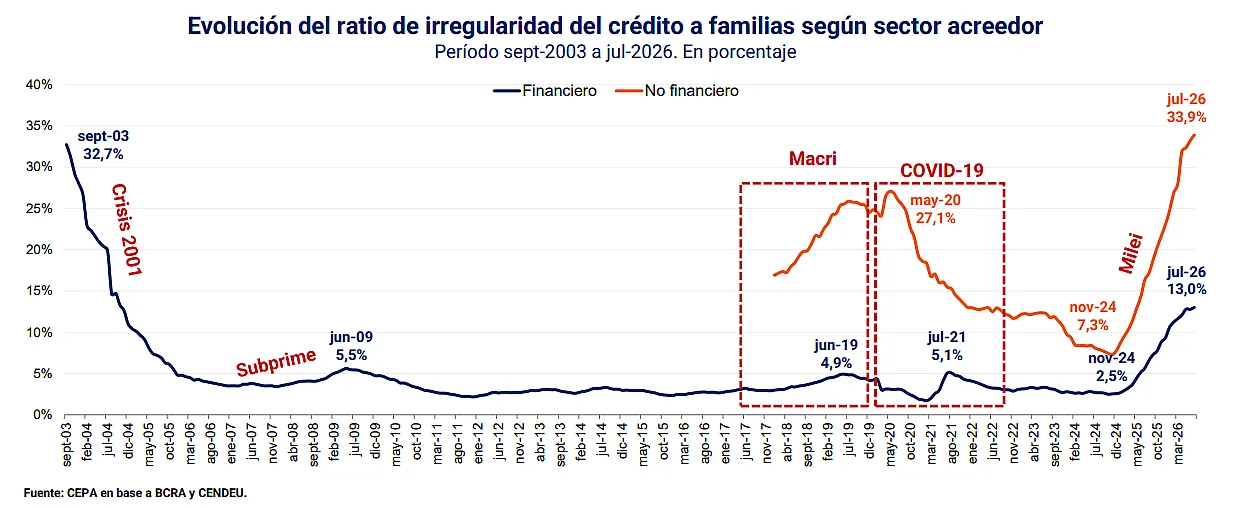
La morosidad de Familias con el sector financiero (bancos) ya alcanzó, con el 13% registrado en julio último, los niveles durante la crisis del 2001. Y la morosidad con el sector no financiero superó a la medida en pandemia: ya llegó al 33,9%. Los datos corresponden a un análisis del Centro de Estudios de Economía Política (CEPA).
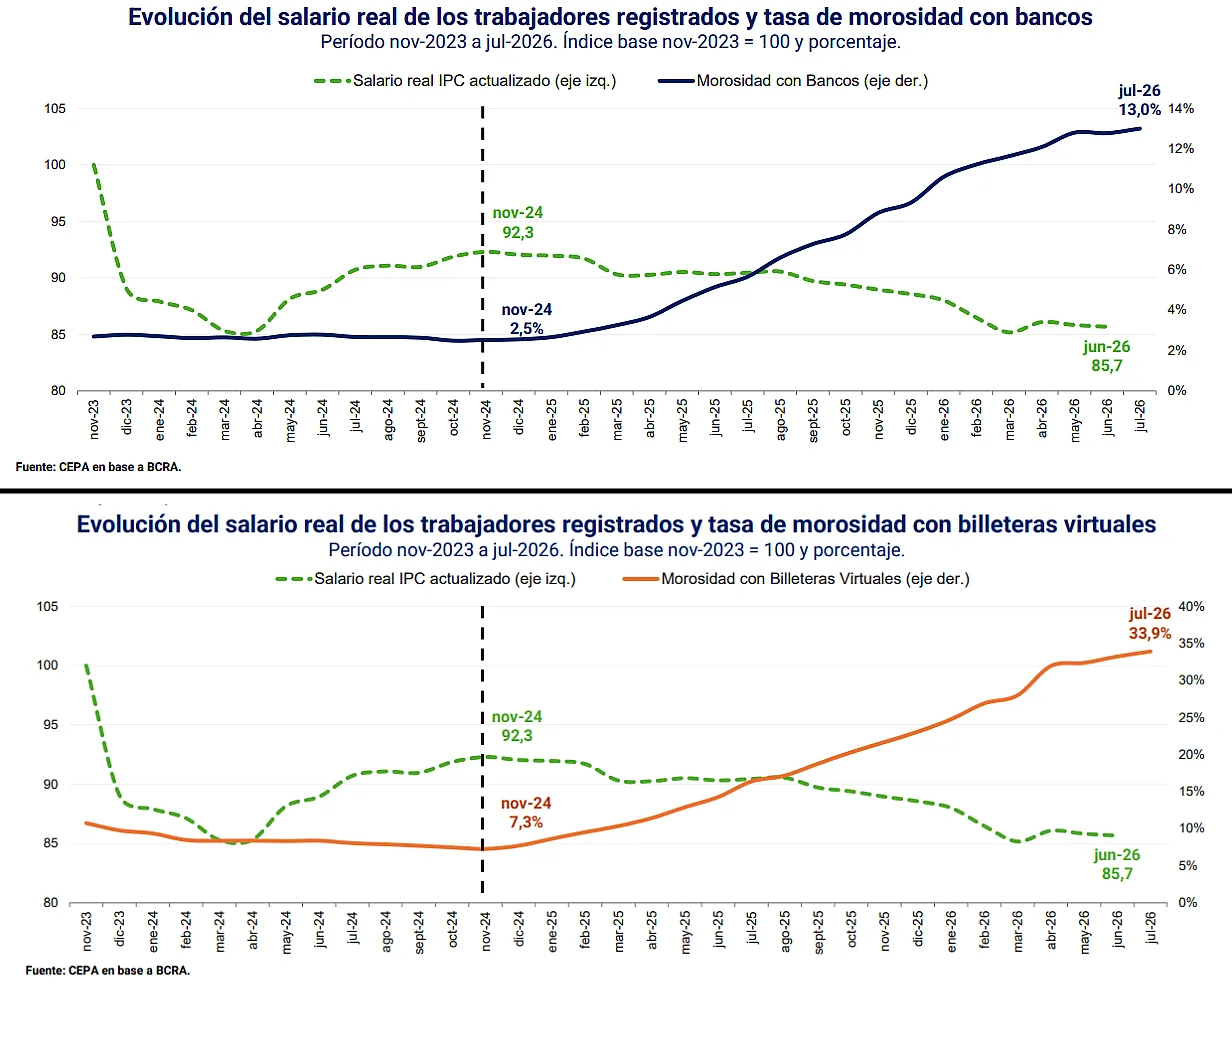
El problema de las familias que toman préstamos y no pueden pagar o se atrasan en las cuotas, muestra el estudio, está ligado al rezago de los salarios respecto de la inflación en general.
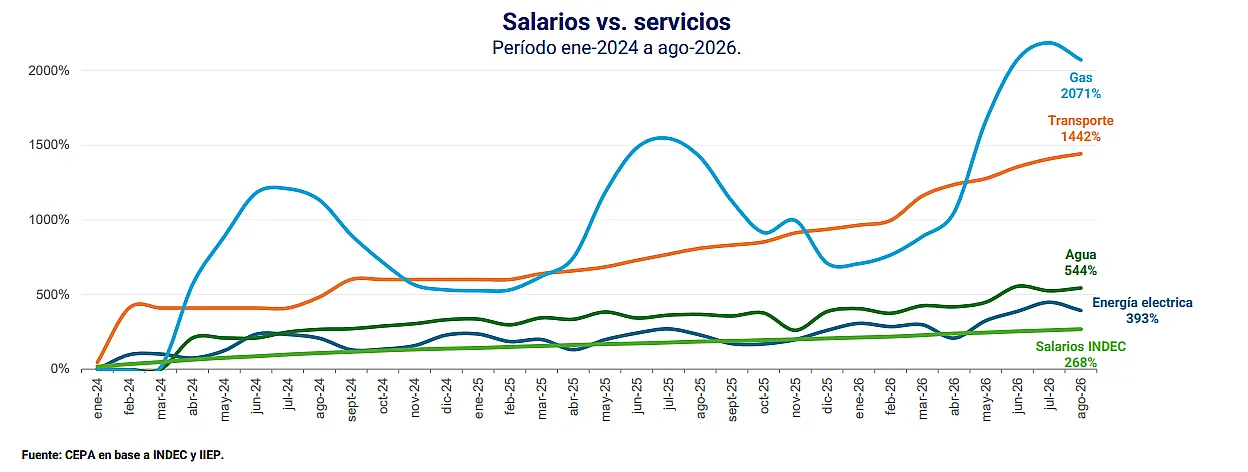
Otro factor que empuja la morosidad, según las comparaciones del CEPA, es el incremento muy superior al resto de los precios (y a los ingresos) que experimentaron las facturas de los servicios públicos, habilitados por el Gobierno nacional bajo la excusa del «sinceramiento» y el acople con los valores internacionales.
Edad media, más complicados
Las personas que registran los montos más elevados de mora son las que van desde los 35 a los 44 años. El acumulado de ese segmento etario representa 30,6% del total moroso, con un saldo de 4.639.030 millones de pesos en total. De ellos, 3.204.472 millones son con entidades bancarias y 1.434.559 millones con billeteras virtuales.